この記事には広告(アフィリエイトリンク)が含まれます。Amazonのアソシエイトとして、PROBEFOLIOは適格販売により収入を得ています。
価格設定の計算は、商品やサービスを売ったとき、費用を払って何が残るかを確かめる作業です。原価に一定の割合を足すだけでは、販売手数料、固定費、修正に使う時間などを回収できない場合があります。
物販と資料制作の架空例で、計算上必要な価格、1件増えたときに残る額、固定費を回収する件数を求めます。計算した価格は「お客様が買う価格」の保証ではありません。費用面の条件を出した後に、提供内容と購入意向を確かめます。
この記事の目次
最初に、5つの入力をそろえる
1件増えると増える費用を変動費、期間内の販売数が変わっても一定の範囲で発生する費用を固定費として分けます。販売数は実績か見込みかを明記し、月の固定費に年間販売数を合わせないようにしてください。
売上に対する手数料は率、1決済あたりの定額費用は1件の変動費へ入れます。以下は同じ税の基準でそろえる簡略モデルです。課税・免税、仕入税額控除などの個別判断をこの式だけで決めず、必要なら会計担当へ確認してください。
| 記号 | 内容 | 注意 |
|---|---|---|
| V | 1件の変動費 | 仕入、梱包、送料負担、外注、定額手数料等 |
| F | 対象期間の固定費 | 販売数Qと同じ期間 |
| Q | 対象期間の販売数 | 希望ではなく、根拠と不足時のケースも確認 |
| r | 売上に比例する手数料率 | 10%は0.10。定額費用と二重計上しない |
| m | 売上に対する目標利益率 | このモデルで費用控除後に残したい割合 |
試算価格は「1件の費用÷残す割合」で出す
このモデルの利益は、P×Q×(1−r)−V×Q−Fです。利益を売上P×Qのmにしたいなら、P=(V+F÷Q)÷(1−r−m)になります。rとmを引いた残りで、変動費と1件あたり固定費を回収します。
Qは正の数、rとmは0以上、r+mは1未満が必要です。条件を満たさなければ価格を算出できません。このmは固定費まで控除した試算上の利益率で、会計上の売上総利益率と同じではありません。借入返済、税金、設備投資など現金の支出も別に確認します。
物販の例:計算価格は1,858円、損益分岐点は45個
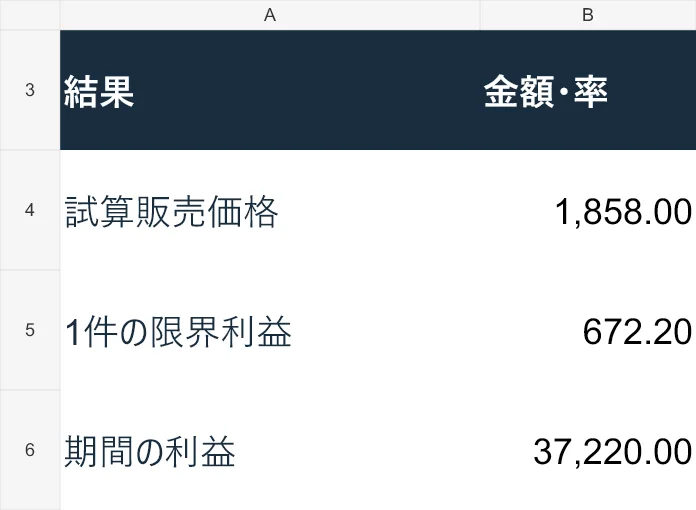
変動費1,000円、月の固定費30,000円、月100個、手数料10%、目標利益率20%とします。(1,000+30,000÷100)÷(1−0.10−0.20)=1,857.142…円。1円単位で切り上げると1,858円です。
100個売れたとき、売上185,800円−手数料18,580円−変動費100,000円−固定費30,000円=37,220円がこのモデルの利益です。売上に対して約20.03%になります。切り上げ後の価格で再計算するため、目標20%と少し違います。
| 項目 | 計算 | 結果 |
|---|---|---|
| 1個増えたときの貢献額 | 1,858×0.9−1,000 | 672.2円 |
| 固定費を回収する数量 | 30,000÷672.2を個数へ切り上げ | 45個 |
| 100個販売時の利益 | 672.2×100−30,000 | 37,220円 |
| 50個販売時の利益 | 672.2×50−30,000 | 3,610円 |
| 30個販売時の利益 | 672.2×30−30,000 | −9,834円 |
サービスの例:作業6時間なら24,000円を試算する
資料制作1件6時間、自分の時間を1時間2,500円で見積もり、直接費1,000円とします。時間分15,000円+直接費1,000円=V16,000円。
月固定費20,000円、月10件、手数料5%、目標利益率20%なら、(16,000+2,000)÷0.75=24,000円です。
自分の時間2,500円は、説明用の希望報酬の仮定です。会計上の給与や現金の支出と同じとは限りません。相談、修正、納品後の対応も6時間へ含め、実際に9時間かかったなら見積りを更新します。制作だけの時間で値付けすると、受付や修正分が抜けます。
| 項目 | 結果 | 読み方 |
|---|---|---|
| 1件の貢献額 | 24,000×0.95−16,000=6,800円 | 自分の時間を費用として見込んだ後 |
| 固定費回収件数 | 20,000÷6,800を切り上げ=3件 | 収容できる作業時間も確認 |
| 10件時の試算利益 | 6,800×10−20,000=48,000円 | 売上240,000円の20% |
| 作業9時間・同価格の場合 | V23,500円、貢献−700円 | 販売を増やすほど固定費前でも減る |
「原価へ30%足す」と「利益率30%」は違う
原価1,000円へ30%を足すと価格は1,300円。差額300円は売上1,300円の約23.08%です。手数料や固定費を考えない単純な例でも、30%の利益率にはなりません。
原価だけを控除して売上の30%を残したいなら、1,000÷(1−0.30)=1,428.571…円です。価格を1円単位にするなら切り上げて1,429円。
そのうえで手数料や固定費を引けば、最終的に残る割合はさらに変わります。「何に対する何%か」を明確にしてください。
損益分岐点は、固定費÷1件の貢献額で見る
米国中小企業庁も、固定費を販売価格と変動費の差で割る損益分岐点の考え方を案内しています。売上比例の手数料がある本記事では、1件の貢献額をP×(1−r)−Vとして計算します。正の貢献額がなければ、販売数を増やしても固定費を回収できません。
複数商品で利益の出方が違うときは、各商品の販売構成が関係します。一つの商品の平均だけで全事業を判断しないでください。固定費も一定の範囲の仮定です。販売増で人員や設備が必要なら、増えた固定費と変動費で計算し直します。
無料Excelで、販売数と時間を変えて確かめる
物販とサービスを別に試算するシートを用意しました。黄色の入力欄で費用、販売数、手数料、目標を変え、価格、貢献額、損益分岐点を確認します。欠けた費用を0円と考えず、本当に不要な費用だけ0を入れてください。
販売数を100個から50個へ変えたとき、固定費を同じ利益率で回収する必要価格がどう上がるかを見ます。サービスなら修正を含む実時間へ替えます。価格を下げる相談が来たら、費用だけでなく提供範囲や納期を調整できるかも確認してください。
配布ファイルは本文の例を再計算するための出発点です。黄色の入力欄を架空データで試してから使い、行を増やす際は集計・検索の参照範囲も合わせて延ばしてください。会社が認めた保存先で扱い、実データへ置き換える前に原本を別名で残します。
最後に、顧客が払う理由と受け入れられる条件を確かめる
費用を回収できる価格でも、顧客が価値を感じなければ売れません。代替手段、含む範囲、納期、修正回数、買う場面を確認し、条件を明示した小さな有料提供で反応と実時間を記録します。値下げだけを解決策にしないでください。
採算が合わなければ、対象顧客、商品、作業手順、提供範囲、価格を見直します。最初の試し方はスモールビジネスの始め方、既存顧客への変更案内は値上げのお知らせの例文で説明します。
よくある疑問を、ここで。
使い始める前に、気になるところから。
税込みと税抜きのどちらで計算する?
費用・売上・手数料の基準をそろえます。課税区分や控除の扱いは事業者ごとに異なるため、会計担当へ確認し、混在した数値で試算しないでください。
自分の作業時間も費用に入れる?
採算を考える試算では、必要な報酬や代替費用として見込めます。会計上の経費や給与と同一とは限らないため、試算の前提を明記します。
計算で出た価格なら売れる?
費用面の必要条件を試算した結果です。購入意向の保証ではなく、代替手段や提供範囲を踏まえ、実際の顧客で確認します。
この記事を共有する
商品情報の提供:Supported by Rakuten Developers
出典と、この記事について
公式資料や、記事で参照した発表・報道をまとめています。仕様や料金は、利用する前に最新の案内をご確認ください。
確認した内容と条件は本文に記載しています。結果や使い勝手は、資料や環境によって異なります。編集方針を読む
ぜひコメントください